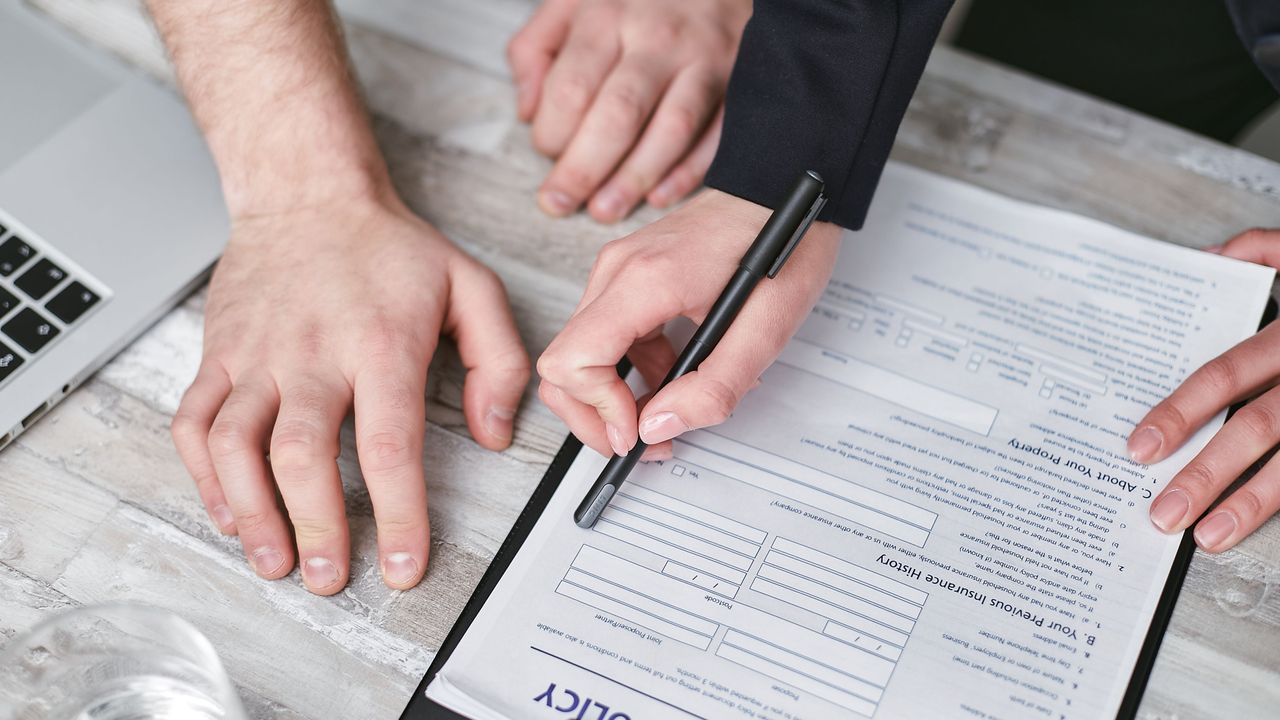
Sigorta seçerken temel amaç, beklenmedik bir olayın kişisel veya aile bütçesi üzerinde oluşturabileceği yüksek mali yükü yönetilebilir hâle getirmektir. Bu nedenle araç sigorta seçenekleri, konut güvenceleri ve sağlık poliçeleri yalnızca fiyatları üzerinden karşılaştırılmamalıdır. Poliçenin hangi riskleri kapsadığı, teminatların hangi tutara kadar geçerli olduğu, hangi durumların kapsam dışında bırakıldığı ve hasar gerçekleştiğinde izlenecek süreç birlikte değerlendirilmelidir.
Araç, ev ve sağlık birbirinden farklı risk alanlarıdır. Aracın trafikte yoğun kullanılması kaza riskini etkilerken evin bulunduğu bölge, binanın özellikleri ve içerideki eşyaların değeri konut açısından farklı ihtiyaçlar yaratabilir. Sağlık tarafında ise kişinin sağlık hizmetlerinden yararlanma alışkanlıkları, anlaşmalı kurum tercihleri ve poliçenin ayakta veya yatarak tedavi kapsamı önem kazanır.
En düşük primli poliçeyi otomatik olarak seçmek bu nedenle yeterli değildir. Daha düşük maliyetli bir poliçede ihtiyaç duyulan önemli bir teminat bulunmayabilir veya teminat limiti beklenen zararı karşılamak için yetersiz kalabilir. Diğer taraftan kullanılma ihtimali çok düşük ek teminatların tamamını poliçeye dahil etmek de maliyeti gereksiz biçimde artırabilir.
Araç Sigortası Nasıl Yapılır? Zorunlu Teminat ile İsteğe Bağlı Kapsamın Ayrımı
Araç sigortası yapılırken önce yasal olarak zorunlu olan trafik sigortası ile isteğe bağlı araç güvenceleri birbirinden ayrılmalıdır. Zorunlu trafik sigortasının temel amacı, motorlu aracın kullanımı sırasında üçüncü kişilere karşı oluşabilecek belirli sorumlulukların mevzuat ve poliçe limitleri kapsamında güvence altına alınmasıdır.
Araç sahibinin kendi aracında oluşabilecek zararlar ise farklı güvence seçeneklerinin konusu olabilir. Bu nedenle zorunlu trafik poliçesinin bulunması aracın kendi hasarlarının da otomatik olarak karşılanacağı anlamına gelmez.
Araç sigortası seçimi şu adımlarla yapılabilir:
1. Aracın ruhsat ve sahiplik bilgilerini hazırlayın.
2. Zorunlu güvence kapsamını kontrol edin.
3. Aracın güncel değerini değerlendirin.
4. Aracı ne sıklıkla ve hangi koşullarda kullandığınızı belirleyin.
5. Karşılamakta zorlanacağınız hasar türlerini listeleyin.
6. İsteğe bağlı teminatları karşılaştırın.
7. Teminat limitlerini ve muafiyetleri inceleyin.
8. Kapsam dışı durumları okuyun.
9. Hasar bildirim prosedürünü öğrenin.
10. Poliçedeki araç ve kişi bilgilerinin doğruluğunu kontrol edin.
Aracını her gün yoğun şehir trafiğinde kullanan bir sürücünün risk profili ile aracı yalnızca belirli günlerde kullanan kişinin risk profili aynı değildir. Aracın park edildiği yer, kullanım amacı ve değeri de isteğe bağlı teminat ihtiyacını etkileyebilir.
Dikkat: Poliçenin ürün adı, bütün risklerin teminat altında olduğunu göstermez. Hangi olayların güvence altında olduğu poliçe şartlarından kontrol edilmelidir.
Konut Sigortası Nedir, Neleri Kapsar? Ev Sahibi ve Kiracı İçin Farklı İhtiyaçlar
Konut sigortası, poliçede belirtilen koşullar doğrultusunda konut ve eşyalarla ilgili çeşitli risklerin mali etkisini azaltmaya yardımcı olan isteğe bağlı bir sigorta türüdür. Yangın, bazı su hasarları, hırsızlık ve poliçeye eklenebilen farklı riskler teminat kapsamında değerlendirilebilir.
Ev sahibi ve kiracının ihtiyaçları aynı değildir. Ev sahibi açısından binanın fiziksel unsurları önemliyken kiracı açısından kişisel eşyalar daha öncelikli olabilir. Bu nedenle poliçe oluşturulurken bina ve eşya teminatlarının ayrı ayrı değerlendirilmesi gerekir.
Zorunlu deprem güvencesi ile isteğe bağlı konut sigortası da birbirinin yerine geçen ürünler değildir. Zorunlu güvence, mevzuat kapsamında belirlenen deprem risklerine odaklanırken konut sigortası çok daha farklı olayları poliçe şartlarına göre güvence altına alabilir.
Konut sigortasında şu noktalar kontrol edilmelidir:
• Bina teminatının kapsamı,
• Eşya teminatının kapsamı,
• Yangın ve su hasarlarına ilişkin şartlar,
• Hırsızlık teminatı,
• Doğal afetlere yönelik ek teminatlar,
• Teminat limitleri,
• Muafiyet tutarları,
• Yardım hizmetlerinin kapsamı.
Eşya değerinin gerçekçi hesaplanması da önemlidir. Evdeki eşyaların değerini olduğundan çok düşük belirlemek hasar anında beklenen korumanın sağlanamamasına neden olabilir.
Kimler için uygun?
Evinde veya eşyalarında meydana gelebilecek yüksek maliyetli bir zararı kendi bütçesinden karşılamak istemeyen ev sahipleri ve kiracılar ihtiyaçlarına uygun konut sigortasını değerlendirebilir.
Tamamlayıcı Sağlık Sigortası Neleri Kapsar? Hangi Durumda Devreye Girer?
Tamamlayıcı sağlık sigortası, gerekli sosyal güvence koşullarını taşıyan kişilerin poliçe şartları dahilinde anlaşmalı özel sağlık kuruluşlarından yararlanmasını kolaylaştıran bir sigorta türüdür. Ayakta tedavi ve yatarak tedavi teminatlarının kapsamı poliçeye göre değişebilir.
Poliçe seçerken yalnızca yıllık prim tutarına bakılmamalıdır. Anlaşmalı sağlık kuruluşları, kullanım hakkı, bekleme süreleri, kapsam dışı durumlar ve sağlık geçmişinin poliçeye etkisi birlikte değerlendirilmelidir.
Özellikle düzenli olarak belirli bir sağlık kuruluşuna giden kişiler açısından anlaşmalı kurum ağı önemli bir kriterdir. Tercih edilen sağlık kuruluşunun poliçe kapsamında bulunmaması, uygun fiyatlı görünen bir poliçenin günlük kullanımda beklenen faydayı sağlayamamasına neden olabilir.
Başvuru sırasında istenen sağlık bilgilerinin doğru ve eksiksiz verilmesi de önem taşır. Geçmiş sağlık durumlarının nasıl değerlendirileceği poliçe koşullarına göre değişebileceğinden sözleşme şartları dikkatle incelenmelidir.
Ne zaman tercih edilir?
Gerekli sosyal güvence koşullarını taşıyan ve özel sağlık kuruluşlarından poliçe şartları çerçevesinde yararlanmak isteyen kişiler tamamlayıcı sağlık sigortasını değerlendirebilir. Düzenli sağlık hizmeti kullanan kişiler için kurum ağı ve tedavi kapsamı özellikle önemlidir.
Üç Sigorta Türünü Birlikte Değerlendirirken Hangi Sorular Sorulmalı? Öncelik Sıralaması
Üç sigorta türünü birlikte değerlendirirken öncelik, risk gerçekleştiğinde ortaya çıkabilecek mali etkinin büyüklüğüne göre belirlenmelidir. Her poliçeyi mümkün olan en geniş kapsamla satın almak yerine bütçeyi ciddi biçimde etkileyebilecek riskleri belirlemek daha dengeli bir yaklaşım sağlar.
Karar öncesinde şu sorular sorulabilir:
• Risk gerçekleşirse ortaya çıkacak maliyeti kendi bütçemle karşılayabilir miyim?
• Poliçe tam olarak hangi olayları kapsıyor?
• Teminat limitleri olası maliyetle uyumlu mu?
• Hangi durumlar kapsam dışında?
• Muafiyet uygulanıyor mu?
• Bekleme süresi bulunuyor mu?
• Hasar gerçekleştiğinde hangi belgeler gerekiyor?
• Poliçenin sağladığı ek hizmetleri gerçekten kullanacak mıyım?
Araç tarafında önce yasal yükümlülüklerin eksiksiz karşılanması gerekir. Ardından aracın değeri ve kullanım biçimine göre isteğe bağlı koruma değerlendirilebilir. Konut tarafında bina ve eşya değerleri, sağlık tarafında ise sağlık hizmeti kullanım beklentisi ve anlaşmalı kurum ağı öne çıkar.
Prim karşılaştırmasını bu değerlendirmelerden sonra yapmak daha anlamlıdır. Aynı fiyat aralığındaki iki poliçenin teminat limitleri ve kapsam dışı durumları birbirinden önemli ölçüde farklı olabilir.
Sigorta planlamasında amaç mümkün olan en fazla poliçeye sahip olmak değildir. Amaç, araç, konut ve sağlık alanlarında bütçeyi zorlayabilecek riskleri belirlemek ve bu risklere uygun güvence seviyesini oluşturmaktır. Yaşam koşulları değiştikçe poliçeleri yeniden değerlendirmek de korumanın güncel ihtiyaçlarla uyumlu kalmasına yardımcı olur.
Advertorial
Bu Bir İlandır